前阵子看到一条消息,Blueglass南宁唯一门店闭店,闭店前一天还在劝顾客办卡,事后拒不退款。这个细节比“关店”本身更值得琢磨——一个品牌走到要靠在最后一天收割储值来回血的地步,说明问题已经不是单店选址失误那么简单了。
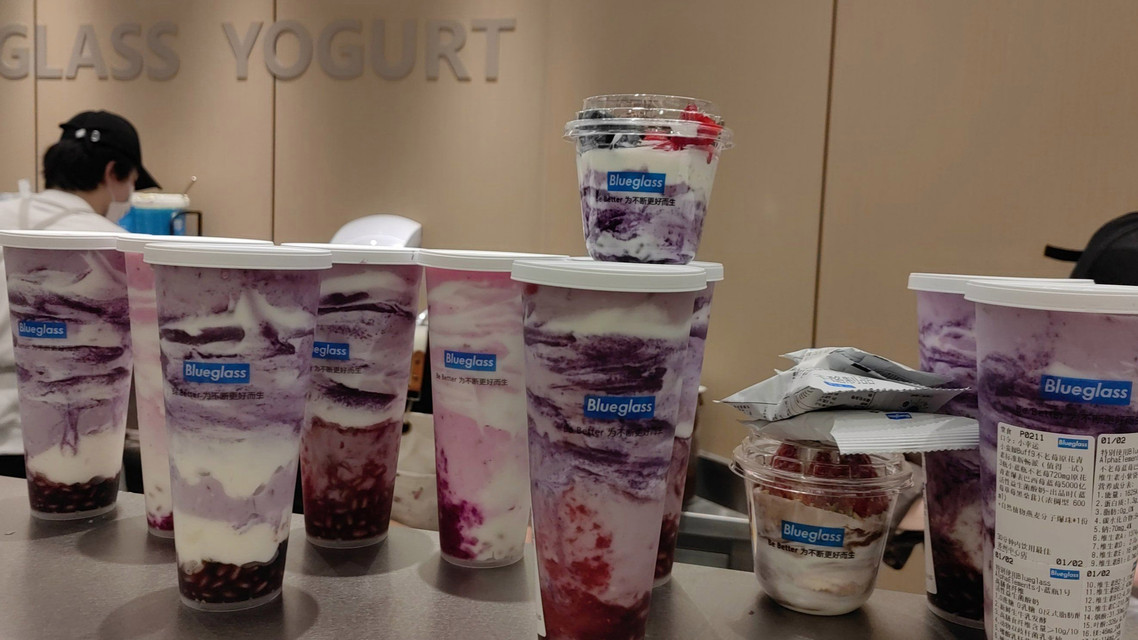
“酸奶界的爱马仕”卖不动了,这个话题能冲到热搜,本质上不是因为大家幸灾乐祸,而是很多人心里早有预感:一杯酸奶卖到近50块,这事本身就很难长期成立。我身边不少朋友买过一次就再没复购,理由出奇一致——不是不好喝,是“不知道为什么要花这个钱”。
从214家到148家,收缩的不只是门店数
先摆事实。Blueglass在2020到2021年拿过超2亿元融资,那两年正是新消费品牌最风光的窗口期。一年时间门店从214家降到148家,降幅31%,这个速度在连锁饮品里算相当激进了。
但比关店数字更值得注意的是关店的方式。南宁那家店闭店前一天还在劝客办卡,这就不是“战略调整”能解释的了,而是现金流层面的窘迫。对消费者来说,这类储值卡踩坑经验其实很有代表性:预付卡的本质是把钱先借给品牌,你承担的是它的经营风险。以后遇到任何连锁品牌临关店前大力推储值,多留个心眼不算多余。
50元客单价撑不起溢价,问题出在“价值感”而非“价格”
图片来源:百度热搜
很多人把Blueglass的困境简单归结为“太贵”。但贵本身不是原罪,星巴克也不便宜,为什么没人说它卖不动?
关键在于,高价必须对应可感知的差异。Blueglass早期靠“高端酸奶+功能性添加”立住人设,装修、选址、杯型都在营造精致感。可这套打法的边际效应急剧递减——当消费者发现同类产品在别的渠道十几块就能买到近似体验,溢价的理由就塌了。
更麻烦的是频发的饮用后腹泻争议。功能性酸奶本身对菌群、储存条件要求高,一旦出现体验翻车,高价反而会放大负面感受。“花50块买罪受”这种口碑一旦扩散,比任何广告都致命。这也是很多高端食品品牌的通病:溢价卖的是信任,而信任最经不起产品事故。
高端酸奶赛道的三个容易被忽略的坑
站在行业视角看,Blueglass的收缩不是孤例,而是整个高端现制酸奶赛道退潮的缩影。我观察下来,有几个点常被忽略:
第一,现制酸奶的“功能性”很难被验证。消费者喝不出益生菌活性的差别,但能立刻感受到肠胃不适,信息不对称在这里是双刃剑。
图片来源:百度热搜
第二,高客单价依赖高频复购,而酸奶的消费频次天然低于咖啡。咖啡是刚需提神,酸奶更像“偶尔奖励自己”,一旦经济预期收紧,这类消费最先被砍。
第三,储值卡模式在扩张期是现金流利器,在收缩期就是定时炸弹。门店越关,兑付压力越大,越容易逼出“最后一天还劝办卡”这种短视操作。
写在最后
“酸奶界的爱马仕”卖不动了,说到底是一个朴素的商业常识在起作用:溢价可以靠营销启动,但只能靠复购维持。当产品体验撑不住价格标签,再多的融资和话题也续不了命。
对普通消费者来说,这件事的实用提醒就两条:一是面对临关店前的储值推销保持警惕,二是别为“爱马仕”三个字买单,为嘴里真实的感受买单。
你买过Blueglass吗?当时是冲着什么去的,后来还会复购吗?评论区聊聊。
 微信扫码查看